
Huracán Beryl
Consejos para la recuperación
Daños causados por las inundaciones
La mayoría de las pólizas de seguro para propietarios de viviendas, propietarios de pisos en régimen de propiedad horizontal e inquilinos no cubren los daños causados por inundaciones. Los daños por inundaciones están cubiertos por una póliza específica contra inundaciones emitida por una compañía de seguros o por el Programa Nacional de Seguros contra Inundaciones (NFIP). Los daños causados por inundaciones en tu vehículo suelen estar cubiertos por la parte de cobertura a todo riesgo de una póliza de seguro de automóvil.
Qué hacer
💧 Documenta cualquier daño con fotos o vídeos.
💧 Ponte en contacto inmediatamente con tu compañía de seguros, tu agente o el Programa Nacional de Seguros contra Inundaciones (NFIP).
💧 Facilita datos de contacto precisos a tu compañía de seguros o a tu agente.
💧 Retira el agua estancada del interior de tu vivienda (utiliza equipo de protección).
💧 No tires nada hasta que el perito de tu seguro te lo indique.
💧 Ponte en contacto con la policía si has perdido tu coche.
💧 Realiza únicamente reparaciones provisionales para evitar daños mayores.
💧 Guarda todos los recibos de los gastos de las reparaciones provisionales.

Daños causados por vendavales y granizo
Si tu vivienda ha sufrido daños, lo más importante es protegerla y realizar únicamente las reparaciones provisionales necesarias para evitar que se agraven los daños. Ponte en contacto con tu compañía de seguros y comunica los daños. Si tienes un seguro a través de la Asociación de Seguros contra Tormentas de Texas (TWIA), es posible que también tengas que ponerte en contacto con ellos.
Qué hacer
✅ Inspecciona el interior y el exterior de tu vivienda y elabora una lista de los daños.
✅ Ten cuidado con cualquier objeto que se haya mojado y que funcione con electricidad.
✅ Documenta cualquier daño en tu vivienda y en sus contenidos con fotos o vídeos.
✅ Ponte en contacto con tu compañía de seguros inmediatamente y presenta una reclamación.
✅ Pregunta a tu aseguradora cuáles son los plazos importantes en el proceso de reclamación y anótalos.
✅ Pregunta a tu aseguradora por los gastos de alojamiento temporal si tu vivienda no es habitable.
✅ Facilita información precisa para que otras personas puedan ponerse en contacto contigo fácilmente.
✅ Toma notas durante cada llamada con tu aseguradora, agente o perito.
✅ No tires nada hasta que tu perito te diga que puedes hacerlo.
✅ Realiza únicamente las reparaciones provisionales necesarias para evitar daños mayores.
✅ Guarda todos los recibos de las reparaciones provisionales.
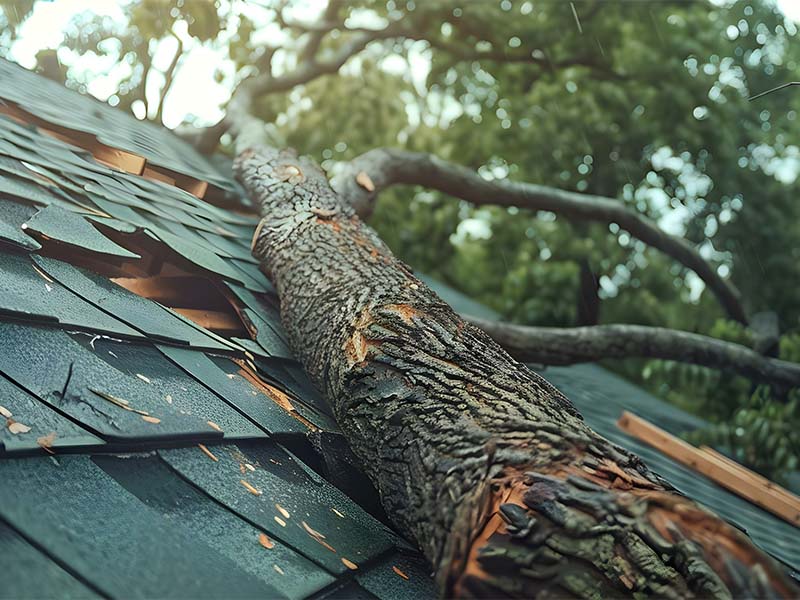
Cómo presentar una reclamación
¿Por dónde empiezo?
Sufrir daños o pérdidas en tu vivienda y tus bienes puede resultar estresante. Sin embargo, presentar una reclamación no tiene por qué serlo. A continuación te ofrecemos algunos consejos que te ayudarán a presentar una reclamación. Para obtener más información sobre el proceso de reclamación, visita nuestras páginas «Gestión de reclamaciones de seguros de vivienda » y «Gestión de reclamaciones de seguros de automóvil ».
-
- Presenta una reclamación lo antes posible.
- Es posible que tengas que presentar una reclamación ante más de una aseguradora, como tu aseguradora de hogar o de automóvil, la TWIA o el NFIP.
- Asegúrate de facilitar a tu aseguradora datos de contacto correctos.
- Pregunta por los plazos importantes y anótalos.
- Si es usted titular de una póliza de la Asociación de Seguros contra Tormentas de Texas (TWIA), llame a su centro de reclamaciones al 800-788-8247 o visite su página web dedicada a las reclamaciones.
- Si tienes una póliza contra inundaciones del Programa Nacional de Seguros contra Inundaciones (NFIP) y necesitas ayuda para localizar a tu agente, llama al 877-336-2627 o visita la página web de reclamaciones del NFIP.
2. Documenta los daños.
-
- Haz una lista de los daños que haya dentro y fuera de tu casa o de tu coche.
- Te resultará útil tener una lista de los daños cuando te reúnas con el perito, para que no se pase nada por alto.
- Haz fotos o graba un vídeo de los daños para mostrar el estado y la magnitud de los mismos.
- Haz fotos o graba vídeos de las zonas adyacentes que no hayan sufrido daños para ofrecer contexto.
-
- Realiza únicamente reparaciones de emergencia.
- Espera a que el perito o peritos de tu seguro inspeccionen los daños antes de realizar cualquier reparación definitiva o de contratar a alguien para que la haga.
4. Toma notas y guarda los recibos.
-
- Toma notas durante cada llamada con las aseguradoras, los peritos y los técnicos de reparación.
- Guarda fotos, vídeos, documentos y recibos relacionados con reparaciones provisionales o gastos adicionales de manutención para poder presentarlos.

¿Y ahora qué?
-
- Es posible que la compañía de seguros tarde un tiempo en evaluar los daños.
- Pregunta a tu compañía de seguros qué plazos requieren que tú tomes medidas y qué puedes esperar de ellos a continuación.
- Muéstrate disponible, preparado y proactivo cuando te visite el perito de tu seguro.
- Aclara con tu perito cuáles son los siguientes pasos del proceso.
- Empieza el proceso de búsqueda de contratistas cualificados o talleres de reparación de automóviles.
- Asegúrate de que los contratistas o los talleres de reparación de automóviles estén asegurados y/o cuenten con una fianza.
- Aclara cualquier discrepancia que haya entre el presupuesto de tu compañía de seguros y el de un contratista o un taller de reparación de automóviles.
- Revisa detenidamente todos los contratos de reparación antes de firmarlos.
- Asegúrate de que las reparaciones estén terminadas y haz fotos y vídeos de las mismas para tu archivo.
- Toma notas, guarda los recibos y mantén un registro detallado de tu reclamación, incluyendo los presupuestos de reparación y toda la correspondencia.
¿Y qué hay de contratar a un profesional o acudir a un taller de reparaciones?
Es posible que tengas que contratar a un profesional para reparar los daños de tu vivienda o buscar un taller para reparar los daños de tu coche. Aquí tienes algunos consejos:
-
- Pide presupuestos. Mientras esperas a que el perito de tu seguro realice la inspección, o tan pronto como puedas, busca uno o varios contratistas o talleres de carrocería cualificados para que te den presupuestos de reparación.
- Elige bien a tus proveedores. Asegúrate de que el contratista o el taller de carrocería (y cualquier subcontratista que contrates) estén cualificados y asegurados. Pide recomendaciones a familiares y amigos. Investiga la empresa o el contratista con el que quieras trabajar y consulta el «Scam Tracker» de la Better Business Bureau (BBB) y el «Fraud Watch Scam Tracking Map» de la AARP.
- Asegúrate de que los presupuestos sean detallados. Pide presupuestos desglosados a los contratistas o talleres de carrocería. Pide más de uno. Muéstrales el presupuesto de la compañía de seguros, si lo tienes.
- Informa de las discrepancias. Habla con tu compañía de seguros sobre cualquier discrepancia u otros daños que el contratista o el taller hayan detectado y que el perito no haya tenido en cuenta.
- Revisa los contratos. Revisa todos los contratos antes de firmarlos. Haz preguntas y no firmes contratos que contengan campos en blanco. No pagues todo por adelantado.
- Ten cuidado con las estafas. Si alguien llama a tu puerta e intenta presionarte para que tomes una decisión en ese mismo momento, desconfía. No pagues todo por adelantado.
- Ten cuidado con las ofertas de eximirte del pago de la franquicia. La franquicia forma parte de tu contrato de seguro, y es ilegal que los contratistas te ofrezcan eximirte de su pago.
- Guarda los registros. Conserva los recibos y demás documentos.
¿Por qué gastos me pueden reembolsar?
Lee tu póliza y habla con tu agente. Tendrás que pagar la franquicia. No obstante, es posible que te reembolsen gastos como, por ejemplo:
-
- Gastos adicionales de manutención (ALE).
- Retirada de escombros.
- Reparaciones provisionales.
- Amortización retenida. Pregunta a tu compañía de seguros qué cantidad se te abonará según el «coste de reposición» (RC). Es posible que las aseguradoras te abonen una cantidad equivalente al «valor real en efectivo» (ACV) de los bienes dañados y retengan la diferencia entre el ACV y el RC hasta que los bienes se hayan reparado o sustituido. Si te corresponde el RC, podrás cobrarlo una vez que demuestres que has reparado o sustituido tus bienes.
¿Y si tengo algún problema?
Las reclamaciones pueden ser complejas y cada una es diferente. A continuación te ofrecemos algunas opciones de ayuda si tienes algún problema:
-
- Ponte en contacto con tu perito. También puedes pedir hablar con un responsable de siniestros de tu compañía de seguros.
- Visita la página web de la Oficina del Defensor Público de Seguros (OPIC) o llama al (512) 322-4143 o al (877) 611-6742. Podemos ayudarte a resolver tus dudas.
- Visita la página web del Departamento de Seguros de Texas (TDI) o llama a la línea de atención al consumidor del TDI al (800) 252-3439. También puedes presentar una reclamación ante el TDI.
- Póngase en contacto con un abogado para que le informe de sus derechos legales. Visite la página web del Colegio de Abogados de Texas o llame al (800) 252-9690 si necesita ayuda para encontrar un abogado.
- Paga a un perito público o a un tasador colegiado para que te ayude con tu reclamación.
Recursos clave
Recursos de la OPIC
Más recursos
-
- Página del Departamento de Seguros de Texas (TDI) sobre el huracán Beryl
- Asociación de Seguros contra Tormentas de Texas (TWIA)
- Asociación del Plan FAIR de Texas (TFPA)
- Programa Nacional de Seguros contra Inundaciones (NFIP)
- Página de la Agencia Federal para la Gestión de Emergencias (FEMA) sobre el huracán Beryl
- Herramienta de evaluación individual del Estado de Texas (iSTAT) (Notificación de daños)
- Página sobre el huracán Beryl de la División de Gestión de Emergencias de Texas (TDEM)
- Página de ayuda en caso de catástrofes de la Agencia Federal para la Pequeña Empresa (SBA)